
La esperanza de vida en España es de las más altas del mundo, pero vivir más años también significa más probabilidades de necesitar ayuda para las actividades básicas del día a día. El sistema público de dependencia ofrece prestaciones, pero con listas de espera y cuantías limitadas. Por eso algunas aseguradoras ofrecen el seguro de vida con cobertura de dependencia. Te explicamos cómo funciona, qué cubre y cuándo tiene sentido.
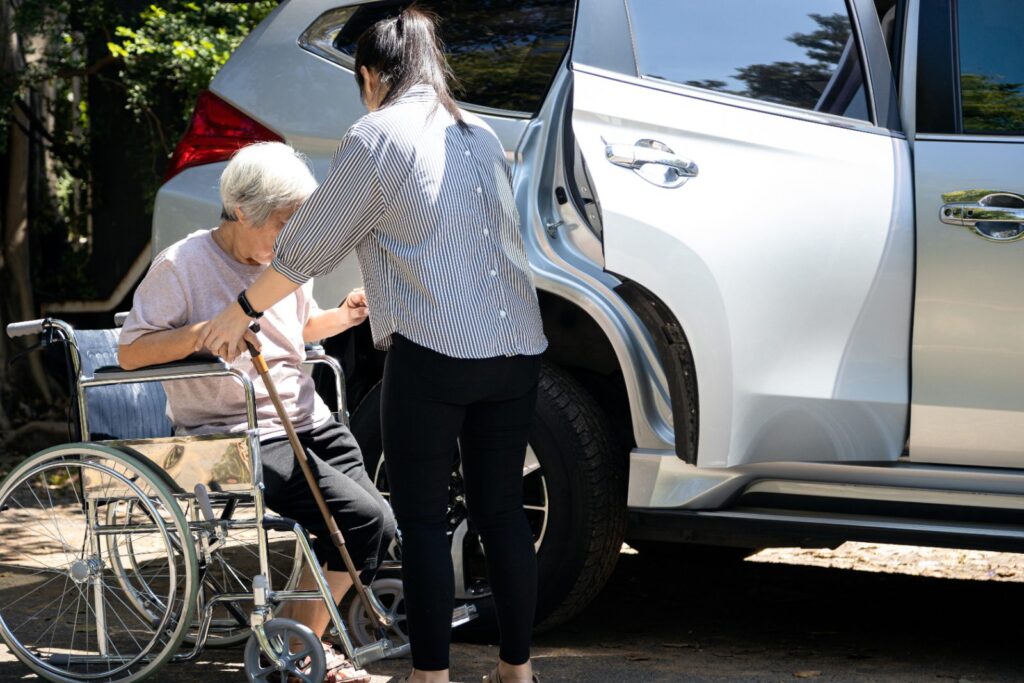
Qué es la dependencia
La Ley 39/2006 de Dependencia define la dependencia como el estado permanente en el que una persona necesita la ayuda de otra para realizar actividades básicas de la vida diaria (asearse, vestirse, comer, desplazarse). Distingue tres grados:
- Grado I (moderada): necesita ayuda al menos una vez al día.
- Grado II (severa): necesita ayuda dos o tres veces al día, pero no apoyo permanente.
- Grado III (gran dependencia): necesita ayuda varias veces al día y apoyo continuo.
Seguro de vida con cobertura de dependencia: cómo funciona
Hay dos formas principales:
- Como cobertura complementaria de un seguro de vida: si el asegurado es declarado dependiente en el grado previsto (normalmente severa o gran dependencia), recibe un anticipo del capital o una renta, en lugar de esperar al fallecimiento.
- Como seguro de dependencia específico: regulado en la Ley de Contrato de Seguro, paga una renta mensual o un capital para financiar cuidados cuando se produce la situación de dependencia.
La prestación puede destinarse a pagar una residencia, ayuda a domicilio, adaptaciones de la vivienda o simplemente a compensar la pérdida de ingresos del familiar cuidador.
Cómo se acredita la dependencia
Cada póliza define su propio criterio: algunas aceptan la resolución oficial de grado de dependencia emitida por la comunidad autónoma; otras exigen una valoración por un médico designado por la aseguradora con escalas propias. Es un punto clave al comparar pólizas: una definición demasiado estricta puede dejar fuera casos reales.
Ventajas
- Liquidez cuando más se necesita, sin esperar a los plazos de la administración.
- Libertad para elegir el tipo de cuidado.
- Complementa las prestaciones públicas, que son compatibles.
- Posibles ventajas fiscales en algunos productos de dependencia.
Inconvenientes y puntos a revisar
- Coste: la cobertura encarece la prima, sobre todo si se contrata a edad avanzada.
- Edades de contratación limitadas: muchas compañías no la ofrecen a partir de cierta edad.
- Carencias y exclusiones: demencias o enfermedades previas pueden estar excluidas.
- Si se cobra como anticipo, el capital por fallecimiento se reduce en lo cobrado.
Para quién tiene sentido
Especialmente para personas entre 50 y 65 años que quieren planificar su vejez, personas sin familia cercana que pueda cuidarles y familias con antecedentes de enfermedades neurodegenerativas (declarándolo correctamente). Si tu preocupación es la invalidez en edad laboral, quizá te interese más la cobertura de invalidez permanente absoluta. Para enfermedades concretas, compara con la cobertura de enfermedades graves.
Ejemplo práctico
Una mujer contrata a los 55 años un seguro de vida de 60.000 euros con anticipo del 50% en caso de gran dependencia. A los 79 años sufre un ictus y es reconocida en grado III. Recibe 30.000 euros para adaptar su vivienda y contratar ayuda a domicilio. A su fallecimiento, sus hijos cobran los 30.000 euros restantes.
Preguntas frecuentes
¿Es compatible con la prestación pública de dependencia? Sí, totalmente.
¿Cubre la dependencia leve? Normalmente no; la mayoría solo cubre severa o gran dependencia.
¿Puedo contratar un seguro de dependencia para mis padres? Sí, si están dentro de la edad de contratación y cumplen los requisitos de salud; tú puedes ser tomador con su consentimiento.
¿La prestación tributa? Depende del producto y de quién sea tomador y beneficiario; conviene revisarlo con un asesor.
¿Qué pasa si fallezco sin haber sido dependiente? En el seguro de vida con anticipo por dependencia, los beneficiarios cobran el capital completo.
En resumen
- La cobertura de dependencia permite cobrar parte del capital en vida.
- Suele cubrir dependencia severa o gran dependencia.
- Revisa cómo define la póliza la dependencia y a qué edad puedes contratarla.
Conclusión
El seguro de vida con cobertura de dependencia convierte parte del capital en una ayuda en vida para afrontar los cuidados de larga duración. Revisa bien cómo define la póliza la dependencia y a qué edad puedes contratarla: cuanto antes, más asequible.
¿Quieres saber qué opciones tienes en tu caso concreto? En devida.es comparamos pólizas de varias compañías con asesoramiento independiente: solicita tu presupuesto de seguro de vida sin compromiso.
Comentarios recientes